
- 昭和区の不動産売却|地域密着の昭和区不動産売却センター
- 離婚時に住宅ローンが残っている際の対処法!確認事項や支払い義務を解説
離婚時に住宅ローンが残っている際の対処法!確認事項や支払い義務を解説
2023-07-28

- この記事のハイライト
- ●離婚時の住宅ローンについて確認すべき事項は、契約内容・不動産の名義人・ローン残債である
- ●離婚する際の住宅ローンの支払い義務は、住宅ローンの名義人にある
- ●離婚するときに住宅ローンが残っている場合は、どちらかが住み続けるケースと売却を検討するケースが考えられる
離婚時に住宅ローンが残っている場合、誰に支払い義務があるのか気になっている方もおられるのではないでしょうか。
住宅ローンが残っている場合は、さまざまな対応が必要となることがあるため、事前に住宅ローンの確認事項などについて把握しておくことが大切です。
そこで、離婚時の住宅ローンで確認する事項や支払い義務、また住み続ける場合の住宅ローンについて解説します。
名古屋市昭和区を中心に16区及び名古屋市隣接エリアにおいて、離婚による不動産売却を検討されている方は、ぜひ参考にしてみてください。
\お気軽にご相談ください!/弊社へのお問い合わせはこちら
離婚時の住宅ローンで確認する事項
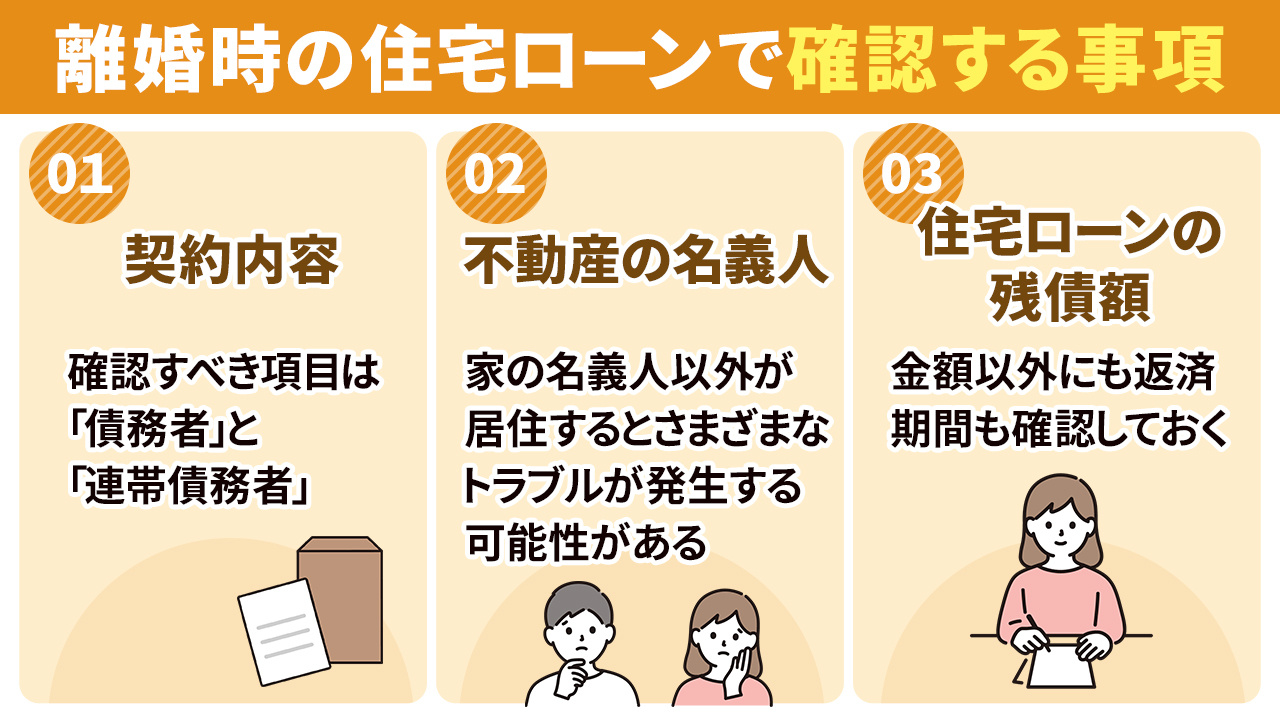
離婚する際に、住宅ローン残債がある場合はさまざまな対処が必要になります。
まずは、確認すべき事項について解説します。
確認内容①契約内容について
離婚の際に住宅ローンの契約内容について確認しておくことが大切です。
確認すべき項目は「債務者」と「連帯債務者」です。
誰が債務者になっており、連帯債務者は誰なのかを確認することが重要になります。
たとえば、夫が債務者となっており、妻が連帯債務者となっているか、もしくは夫婦ともに連帯債務者となっているなどさまざまなケースが考えられます。
確認内容②不動産の名義人
不動産の名義人が誰になっているかを確認することも重要です。
なぜなら、家を売却できるのは名義人だけだからです。
家を売却しない場合でも、家の名義人以外が居住するとさまざまなトラブルが発生する可能性があります。
不動産の名義人が不明な場合は、法務局の登記簿謄本を取得すれば調べることが可能です。
確認内容③住宅ローンの残債額
次に、確認すべきポイントが住宅ローンがいくら残っているのかです。
また、金額以外にも返済期間も併せて確認しておきましょう。
住宅ローンの残債によっては、家を売却しても完済できないケースもあります。
完済できなければ、自己資金でまかなうなどの対処が必要になってくるため注意しましょう。
なお、住宅ローンの残債は以下の方法で調べることができます。
●金融機関から送られてくる返済予定表
●年末前に送られてくる残高証明書
●借入先の金融機関のホームページ
返済予定表は、借り入れ内容や毎月支払う金額、利息なども併せて記載されています。
また残高証明書は、毎年10月頃に自宅へ郵送されてくる書類で、住宅ローンの控除を受けるために必要となる書類です。
インターネットバンキングなどを登録している場合は、借入先の金融機関のホームページ上でも確認できることがあります。
前述の方法でも不明な場合は、金融機関に確認してみましょう。
▼この記事も読まれています
不動産売却における譲渡所得の計算方法とは?取得費と譲渡費用について解説
離婚時の住宅ローンは誰に支払い義務が生じる?
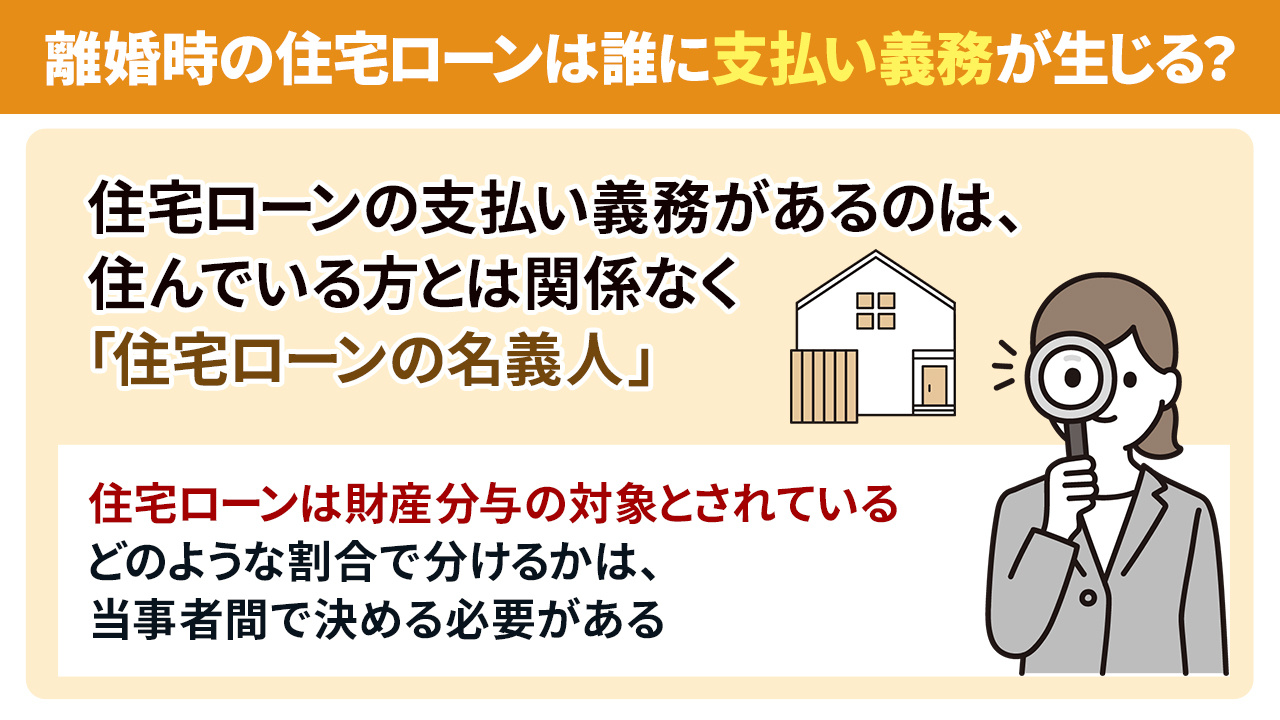
離婚する際に住宅ローンが残っている場合、誰に支払い義務があるのか気になるところではないでしょうか。
夫婦で購入した家に住宅ローンが残っている場合の支払い義務について解説します。
住宅ローンは財産分与になる?
財産分与とは、婚姻関係中に共同で築いた財産を分配することです。
ちなみに、財産分与には以下のように「清算的財産分与」「扶養的財産分与」「慰謝料的財産分与」の3つの種類があります。
●清算的財産分与:財産を公平に分配
●扶養的財産分与:離婚後に困窮する側の生活保障のための分配
●慰謝料的財産分与:離婚の原因に対する損害賠償としての分配
財産分与の際は、上記のどれでおこなうかを夫婦間で協議し決めましょう。
夫婦で購入した家は、婚姻中に2人で築き上げた財産のため、財産分与の対象になります。
そのほかにも、現金や預貯金なども該当します。
一方で、財産分与の対象とならないものは、婚姻前に所有していた財産や相続などで得たものです。
では、住宅ローンのようなマイナスの財産は財産分与の対象になるのでしょうか。
基本的にマイナスの財産は財産分与の対象となりませんが、住宅ローンなどの債務は財産分与で考慮されるべきとされています。
その理由は、夫婦が生活を営むうえで負った債務だからです。
このように財産分与の対象となるもの、ならないものがあるため注意しましょう。
住宅ローンの支払い義務について
住宅ローンの支払い義務があるのは、住んでいる方とは関係なく「住宅ローンの名義人」です。
そのため、上記の確認事項の1つのなかでご説明したように、誰がローンの債務者となっているかが重要になります。
ちなみに住宅ローンの名義人とは、金融機関と金銭消費貸借契約を交わした当事者を指します。
また、住宅ローンの名義人(債務者)と不動産の名義人では、意味が異なることに注意しましょう。
住宅ローンは折半の必要はない
住宅ローンは財産分与の対象とされていますが、実際は必ずしも折半する必要はありません。
どのような割合で分けるかは、当事者間で決める必要があります。
なお、どのような割合で返済することを決めても、金融機関への支払い義務があるのは住宅ローンの名義人(債務者)です。
ただし、債務者が返済を滞った場合は、連帯債務者に支払い義務が生じるため注意しましょう。
▼この記事も読まれています
不動産売却における譲渡所得の計算方法とは?取得費と譲渡費用について解説
離婚後にどちらかが住み続ける際の住宅ローンはどうなる?
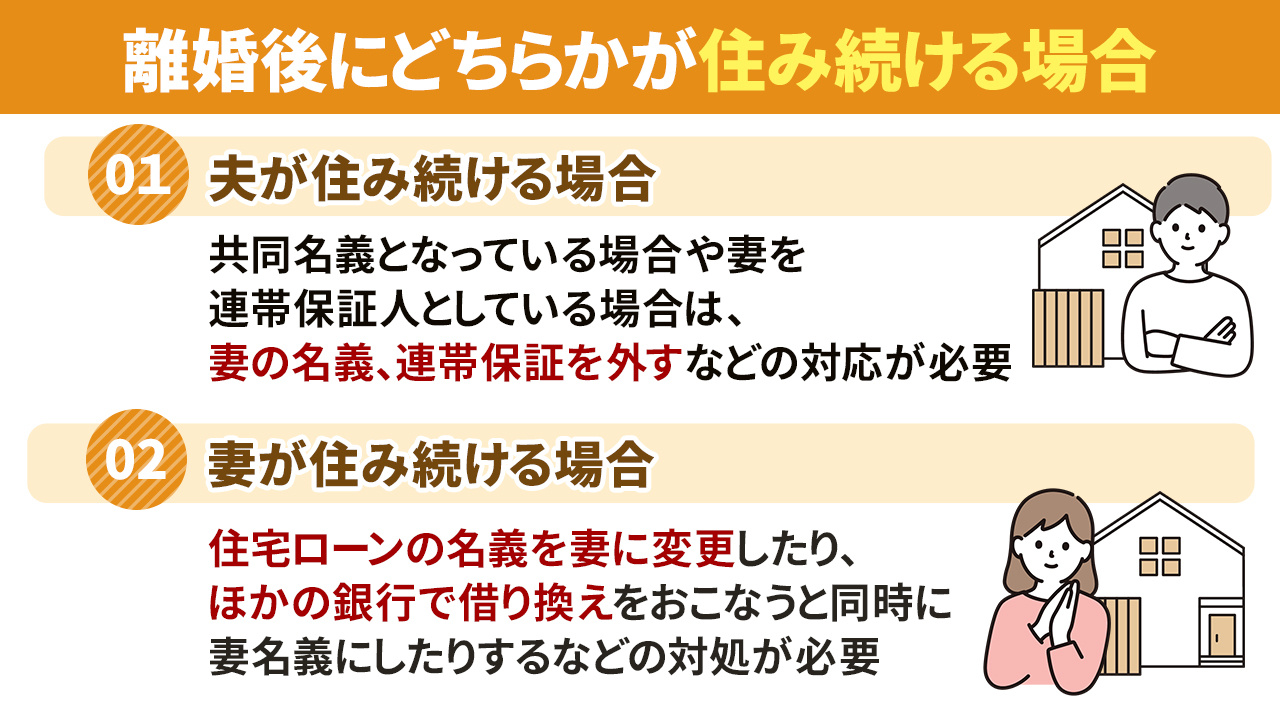
離婚後に家を売却せずに、どちらかが住み続ける場合は住宅ローンは誰が支払うことになるのでしょうか。
とくに、子どもがいる場合は転校など生活環境を変えたくないという方もいらっしゃるでしょう。
夫、妻、それぞれが住むケースの場合について解説します。
夫が住み続ける場合
夫が住宅ローンの名義人でそのまま住み続ける場合は、もっとも手間やトラブルが回避できるでしょう。
夫が住み続ける場合は、離婚後も今までと変わらず夫が返済をおこなうことになります。
ただし、注意したいのが夫の単独名義となっているかどうかです。
共同名義となっている場合や妻を連帯保証人としている場合は、妻の名義、連帯保証を外すなどの対応が必要になります。
妻が住み続ける場合
一方で、住宅ローン名義が夫である家に、妻が住み続ける場合はどうなるのでしょうか。
このようなケースの場合は、もっともトラブルが起きやすいと言えます。
妻が住む場合でも夫が引き続き返済をおこなうケースが多いようですが、夫が滞納すれば住み続けることができなくなる可能性があります。
そのため、住宅ローンの名義を妻に変更したり、ほかの銀行で借り換えをおこなうと同時に妻名義にしたりするなどの対処が必要です。
住宅ローンのトラブルが心配な場合は売却を検討してみる
離婚時に住宅ローンが残っていると、さまざまなトラブルやリスクを抱えてしまいます。
そのため、そのようなリスクなどを回避するために、売却を検討してみるのも1つの方法です。
住宅ローン残債の金額によっては、売却金で完済することもできるでしょう。
また、売却金が多い場合は、諸経費を差し引いた残金を分けることも可能です。
▼この記事も読まれています
赤ちゃんと一緒に戸建てに住むことを検討中の方必見!ご近所への挨拶のマナーとは?
まとめ
離婚時には、住宅ローンの債務者や連帯債務者が誰になっているのかを確認することが重要です。
離婚しても債務者は住宅ローンの名義人にありますが、連帯債務者となっている場合は返済義務が生じてしまう可能性があるため注意が必要です。
また、離婚後にどちらかが住み続けることも可能ですが、住宅ローンのリスクが懸念される場合などは、離婚を機に売却を検討してみるのも1つの方法と言えるでしょう。
名古屋市の不動産売却・購入はマックスバリュで住まい相談エムワイホームにお任せください。
不動産取引にかかる仲介手数料無料・半額で承ります。
不動産の買取も行っており、最短当日で査定が可能です。査定は無料ですのでぜひご相談ください。
\お気軽にご相談ください!/弊社へのお問い合わせはこちら

